Ab dem 1. Januar 2027 endet eine langjährige Übergangsregelung: Unternehmen in Deutschland müssen dann sämtliche prüfungsrelevanten Entgelt- und sozialversicherungsbezogenen Unterlagen ohne Ausnahme elektronisch führen. Was bislang für viele optional war, wird zur verbindlichen Grundlage jeder Personalverwaltung. Wer jetzt nicht handelt, riskiert bei der nächsten Betriebsprüfung erhebliche Probleme.
Was für eine Pflicht kommt?
Arbeitgeberinnen und Arbeitgeber müssen künftig alle prüfungsrelevanten Entgeltunterlagen elektronisch, strukturiert und maschinell auswertbar vorhalten. Papierakten, eingescannte Sammelordner oder ein Mix aus digitalen und physischen Unterlagen reichen nicht mehr aus.
Wichtig dabei: Es muss nicht zwingend jede Personalakte vollständig digitalisiert sein. Digitale Verwaltung wird aber zum operativen Standard, an dem sich Unternehmen bei einer Prüfung messen lassen müssen.
Ab welchem Zeitpunkt?
Der entscheidende Stichtag ist der 1. Januar 2027. Bereits seit 2022 besteht grundsätzlich die Pflicht zur elektronischen Führung bestimmter Entgeltunterlagen. Bislang konnten sich Unternehmen davon jedoch auf Antrag beim zuständigen Prüfdienst der Deutschen Rentenversicherung befreien lassen. Diese Übergangsregelung läuft zum 31. Dezember 2026 endgültig aus. Ab 2027 ist eine Befreiung nicht mehr möglich, dann wird die elektronische Führung wird für alle Arbeitgeberinnen und Arbeitgeber verbindlich.
Auf welcher gesetzlichen Grundlage?
Rechtliche Basis ist § 8 der Beitragsverfahrensverordnung (BVV), insbesondere Absatz 2 (Umfang der Dokumentationspflicht) und Absatz 3 Satz 2 (auslaufende Befreiungsmöglichkeit). Der Weg zur vollständig digitalen Betriebsprüfung wurde bereits mit dem Siebten Gesetz zur Änderung des Vierten Buches Sozialgesetzbuch geschaffen und später durch das Vierte Bürokratieentlastungsgesetz bestätigt. Kontrolliert wird die Einhaltung im Rahmen der regulären Betriebsprüfung nach § 28p SGB IV durch die Deutsche Rentenversicherung.
Wen betrifft es?
Die Pflicht gilt für Arbeitgeber jeglicher Größe und Branche, sobald sozialversicherungspflichtig Beschäftigte vorhanden sind und damit eine Betriebsprüfung durch die Deutsche Rentenversicherung grundsätzlich möglich ist. Eine Ausnahme für kleine Betriebe existiert nicht. Besonders gefordert sind zudem Steuerkanzleien und Lohnbüros, die die Entgeltabrechnung stellvertretend für ihre Mandantinnen und Mandanten führen. Denn sie tragen die operative Verantwortung dafür, dass die Unterlagen ab 2027 elektronisch und prüfungsbereit vorliegen.
Welche Dokumente betrifft es?
Die Pflicht umfasst nicht nur die klassische Lohn- und Gehaltsabrechnung, sondern auch zahlreiche begleitende Nachweise, unter anderem:
- Befreiungsanträge von der Rentenversicherungspflicht (insbesondere bei Minijobs)
- Immatrikulationsbescheinigungen, z. B. von Werkstudierenden
- Nachweise und Bescheide der Krankenkassen zur Versicherungspflicht bzw. -freiheit
- Erklärungen kurzfristig Beschäftigter zu weiteren kurzfristigen Beschäftigungen
- Mitgliedsbescheinigungen der Krankenkasse
- Unterlagen zu Staatsangehörigkeit und Aufenthaltsstatus (u. a. Arbeitserlaubnisse, Aufenthaltstitel nach § 19c AufenthG i. V. m. § 15d BeschV)
- A1-Bescheinigungen bei Auslandsentsendungen
- Nachweise zur Elterneigenschaft (relevant für die Beitragsdifferenzierung in der Pflegeversicherung)
- Entscheidungen der Finanzbehörden, dass bestimmte Zahlungen kein Arbeitsentgelt darstellen
- Weitere prüfungsrelevante Unterlagen gemäß § 8 Abs. 2 BVV
Welche Dokumente im Einzelfall greifen, hängt von Beschäftigungsart und Sachverhalt ab. Eine gute Nachricht zum Schluss: Eine rückwirkende Digitalisierung von Altbeständen ist nicht erforderlich. Die Pflicht gilt ausschließlich für Unterlagen und Vorgänge ab dem 1. Januar 2027.
Worauf es bei der Umsetzung ankommt
Digital ist nicht gleich prüfungssicher. Für eine tragfähige Umsetzung kommt es insbesondere auf folgende Punkte an:
- Gesetzeskonforme Archivierung in einem unveränderbaren Format, das den GoBD entspricht
- Maschinelle Auswertbarkeit der Unterlagen
- EU-DSGVO-konforme Verarbeitung sensibler Mitarbeiterdaten
- Rechtssichere Dokumente, inklusive elektronischer Signaturen, wo erforderlich
- Einheitliche Benennungs- und Ablagestandards, damit Unterlagen im Prüfungsfall eindeutig zuordenbar sind
- Klar definierte Verantwortlichkeiten innerhalb von HR, Lohnbuchhaltung und IT
- Frühzeitige Einbindung externer Lohnabrechnungsdienstleister, sofern die Abrechnung ausgelagert ist
Warum Sie jetzt handeln sollten
Bis zum Stichtag bleibt formal noch Zeit. In der Praxis ist sie jedoch knapp bemessen, denn saubere digitale Prozesse lassen sich nicht über Nacht aufbauen. Wer die Umstellung aufschiebt, riskiert bei der nächsten Betriebsprüfung, als nicht prüfungsfähig zu gelten. Die Folge: Rückfragen, Verzögerungen und im Zweifel Nachforderungen.
Die verbleibende Zeit sollte aktiv genutzt werden, um bestehende Ablagestrukturen zu prüfen, Zuständigkeiten festzulegen und die eigenen Prozesse rechtzeitig – statt unter Zeitdruck kurz vor dem Stichtag – anzupassen.
Die Lösung: nicht nur ein DMS, sondern eine digitale Personalakte
Viele Unternehmen denken bei diesem Thema zunächst an ein klassisches Dokumentenmanagement-System (DMS), denn sie benötigen schlicht digitalen Speicherplatz für Dateien. Genau das greift jedoch zu kurz. Die Anforderungen an Entgeltunterlagen ab 2027 verlangen mehr als reine Ablage: Sie erfordern strukturierte Prozesse, klare Zugriffsrechte, definierte Aufbewahrungsfristen, Nachvollziehbarkeit und maschinelle Auswertbarkeit, eng verzahnt mit bestehenden HR-Abläufen.
Genau hier setzt eine digitale Personalakte an: Sie bildet nicht nur Dokumente ab, sondern den gesamten Lebenszyklus der Mitarbeiterdaten – von der Einstellung über laufende Nachweise bis zur rechtssicheren, revisionsfesten Archivierung. So wird aus einer gesetzlichen Pflicht ein echter organisatorischer Mehrwert: weniger manueller Aufwand und Prozesse, die auch über 2027 hinaus tragfähig sind.
Mit der ELO Personalakte erfüllen Sie die BVV-Pflicht schon heute
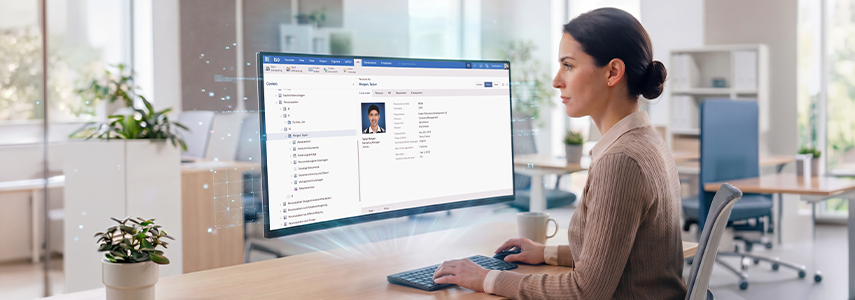
Mit ELO HR Personnel File setzen Sie die Anforderungen nicht erst kurz vor dem Stichtag um. Alle entgeltrelevanten Dokumente werden zentral, formatunabhängig und automatisiert in der digitalen Personalakte abgelegt und gesetzeskonform archiviert. Klar geregelte Zugriffsrechte schützen die sensiblen Mitarbeiterdaten dabei jederzeit im Sinne der EU-DSGVO.
Statt Ihre Ablageprozesse kurzfristig anzupassen, haben Sie mit der digitalen Personalakte von ELO eine Lösung parat, die BVV-Pflicht, Bürokratieentlastungsgesetz und Datenschutzanforderungen gleichermaßen abdeckt. Überzeugen Sie sich selbst, wie einfach die Umstellung sein kann.
Demo anfragen
Entdecken Sie den Mehrwert einer digitalen Personalakte
und erhalten Sie Antworten auf Ihre individuellen Fragen.